Fintech
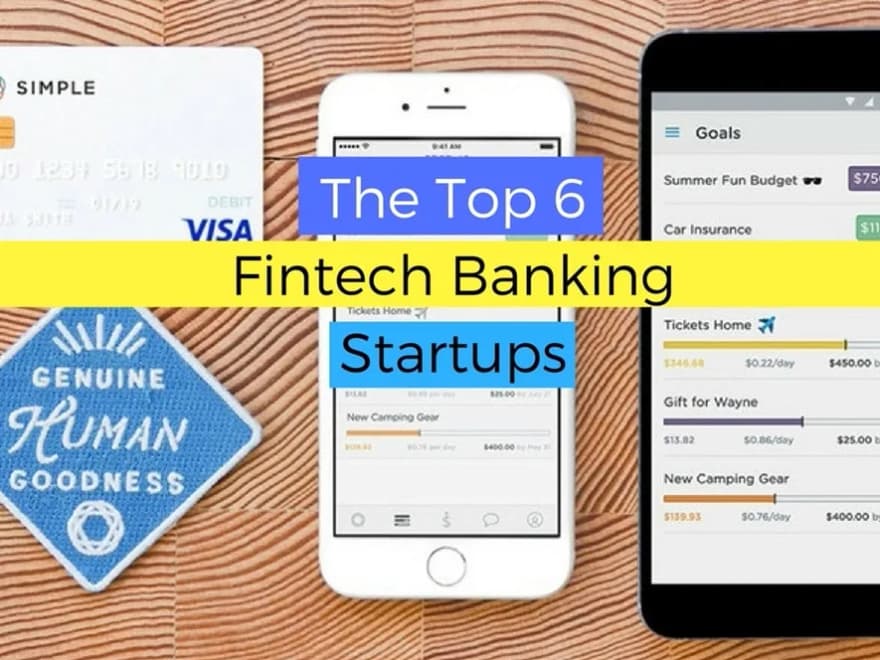
Challenger-Banken im Vergleich: Die besten Fintech-Banking-Startups
Diesen Artikel anhören
Challenger-Banken im Vergleich: Die besten Fintech-Banking-Startups
In diesem Artikel
Die Finanzwelt verändert sich.
Banken ziehen von der örtlichen Einkaufsstraße in die Gesäßtasche deiner Jeans.
Challenger-Banken machen es einfacher denn je, unsere Finanzen im Blick zu behalten und im Alltag wie in der Freizeit ein Budget einzuhalten. Wenn dich der Reiz dieser Banken bereits überzeugt hat, fühlst du dich möglicherweise von der Auswahl überfordert – besonders, wenn du in Großbritannien lebst.
Bevor du Konten eröffnest und Geld auf Karten lädst, wirf einen Blick auf unseren umfassenden Leitfaden zu den 6 führenden Challenger-Banken der FinTech-Szene. Unsere übersichtliche Aufstellung zeigt dir die Vor- und Nachteile der einzelnen Anbieter.
Legen wir los.
Was ist eine Challenger-Bank?
Einfach ausgedrückt ist eine Challenger-Bank eine kleine Privatkundenbank, die gegründet wurde, um größeren, etablierten Bankinstituten mit einem alternativen Angebot Konkurrenz zu machen.
Challenger-Banken sind auf die Bedürfnisse einer Generation zugeschnitten, die in fast allen Lebensbereichen vollständige Transparenz und Kontrolle gewohnt ist. Um es klar zu sagen: Das ist Banking für Millennials.
Die Vorteile unabhängiger Banken
Die unmittelbarsten Vorteile von Challenger-Banken kommen der Finanzbranche insgesamt zugute – noch bevor man überhaupt die Endnutzer betrachtet.
Dank des Aufstiegs von FinTech und kleinen, innovativen Herausforderern wird der Wettbewerb im Bankensektor deutlich stärker. Sie haben den Markt bereits grundlegend verändert und der britischen Bankenbranche nach der Rezession von 2008 wieder auf die Beine geholfen.
Wenn du heute wissen möchtest, wie viel Geld du wofür ausgibst, kannst du die Arbeit einer Smartcard und der App einer Challenger-Bank überlassen. Die Zeiten, in denen man mühsam Kassenbons und Tabellen zur Finanzplanung durchgehen musste, sind vorbei.
Mit einer Banking-App erhältst du dieselbe Kontrolle über deine Finanzen: Du kannst für den Monat ein frei verfügbares Budget festlegen und deine Ausgaben grafisch darstellen lassen. So siehst du, wohin dein Geld fließt und wo du sparen kannst. Hinzu kommt die Einbindung künstlicher Intelligenz, die einen stärker vorausschauenden Service ermöglichen wird.
Challenger-Banken haben auch weitere Hürden des klassischen Bankgeschäfts abgebaut: Wer ein Konto eröffnen möchte, muss keinen Termin mit einem Mitarbeiter in einer Filiale mehr vereinbaren. In den meisten Fällen dauert der Antrag nur wenige Minuten und lässt sich vollständig per Smartphone erledigen – mit Fotos wichtiger Dokumente oder per Videochat.
Welche Risiken gibt es?
Dass das Vertrauen der Öffentlichkeit in Banken bereits erschüttert ist, ist kein Geheimnis. Die Menschen aufzufordern, ihr hart verdientes Geld diesen unabhängigen, jungen Banken anzuvertrauen, scheint daher undenkbar.
Doch so einfach ist es nicht! Viele dieser Banken verfügen über Versicherungen zum Schutz vor Betrug und Diebstahl. Du erhältst also größtenteils die Art von Absicherung, die du im Alltag auch von deiner örtlichen Filialbank erwarten würdest.
Biometrische Sicherheitsmaßnahmen wie Sprach- und Gesichtserkennung helfen dabei, diese Apps vor unbefugtem Zugriff zu schützen. Hast du Sorge, dass jemand deine Karte in die Hände bekommt? Einige dieser Banken bieten Funktionen, die deine Karte sperren, wenn sie sich nicht innerhalb einer bestimmten Entfernung zu deinem Smartphone befindet. Außerdem kannst du deine Karte über die App sperren.
Nachdem die üblichen Sicherheitsbedenken geklärt sind, geht es nun um das Gesamtbild. Challenger-Banken können wie ein bequemer Ausweg für Menschen wirken, die dem traditionellen Bankwesen entkommen möchten, das sie in der Vergangenheit so sehr enttäuscht hat. Doch das ist nicht immer der Fall.
Wenn du in den USA lebst, wirst du feststellen, dass die meisten Herausforderer tatsächlich von genau den Banken unterstützt werden, die sie überflüssig machen wollen. Die Zulassungen zu erhalten, mit denen sich das für den Start am US-Markt nötige Investitionskapital sichern lässt, ist nicht so einfach wie für Unternehmen mit Sitz in Großbritannien.
Weil sie zur Zusammenarbeit mit größeren, etablierten Bankinstituten gedrängt werden, sind amerikanische Challenger-Banken im Vergleich stark eingeschränkt. Das hält sie nicht davon ab, in der Branche Fuß fassen zu wollen. Vorerst solltest du aber nichts grundlegend Revolutionäres erwarten.
Derzeit scheint es am sinnvollsten, diese Banken zusätzlich zu deinem bestehenden Girokonto zu nutzen. So kannst du das Konzept testen, bevor du vollständig wechselst, und behältst zugleich die Sicherheit einer klassischen, seit Langem etablierten Bank. Außerdem kannst du deine Finanzen leichter verwalten. Davon profitieren alle!
Hier sind 6 der beliebtesten Challenger-Banken in Europa, den USA und Großbritannien. Ob du einen Anbieter ausprobieren oder einfach etwas mehr darüber erfahren möchtest: Wir haben sie für dich unter die Lupe genommen.
Die 6 besten Fintech-Banking-Startups
1. N26
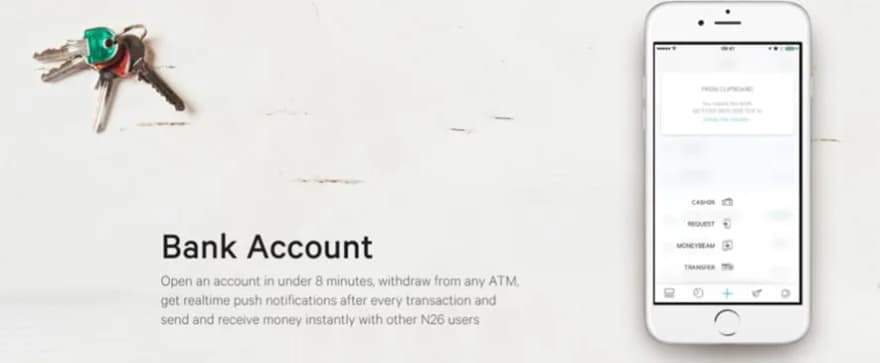
Wer steckt dahinter?
N26 leitet seinen Namen vom Rubik’s Cube ab – einem komplexen Problem, das sich mit wenigen einfachen Zügen lösen lässt, wenn man weiß, wie. Ganz ähnlich wie die Finanzwelt, so das Unternehmen.
Die Bank mit Sitz in Berlin verfügt über eine Vollbanklizenz und plant für 2017 eine Expansion in insgesamt 17 Länder.
N26 ist nicht nur die einzige Bank unter den besten 6, die weder aus Großbritannien noch aus den USA stammt. Sie unterscheidet sich auch dadurch, dass du dein Konto auf N26 Black upgraden kannst, einschließlich Versicherungen und kostenloser Abhebungen in Fremdwährungen.
Funktionen
– MoneyBeam-Überweisungen per Telefon oder E-Mail
– Sofortige Benachrichtigungen über Transaktionen
– Personalisierte Updates und anpassbare Hashtags zur Organisation
– Geld mit TransferWise in 19 verschiedene Währungen überweisen
– Tageslimits für Abhebungen festlegen
Vorteile
Da diese Bank ausschließlich in Europa tätig ist, profitieren Nutzer davon, mit TransferWise Geld in 19 verschiedene Währungen überweisen zu können. Für Bargeldabhebungen in Fremdwährungen fallen ebenfalls keine Gebühren an, wenn sie eine N26 Black besitzen.
Da N26 auf einer Mastercard-Plattform basiert, kann die Bank ihren Kunden alle Vorzüge einer etablierten Karte bieten, ergänzt um die Vorteile einer App und einer technologieorientierten Challenger-Bank. So betrachtet ist es tatsächlich das Beste aus beiden Welten.
Nachteile
Die Bank hat ihren Sitz in Deutschland. Wenn du noch etwas zögerst, den Schritt zum filiallosen, App-basierten Banking bei einem unabhängigen Anbieter zu wagen, ist es vielleicht besser, näher an deinem Heimatmarkt zu bleiben.
N26 hat außerdem gerade Pläne für einen Kreditantrag vorgestellt, der sich über die App und ohne aufwendigen Papierkram abwickeln lässt. Leider soll die neue Funktion vorerst nur in Deutschland verfügbar werden.
2. Loot
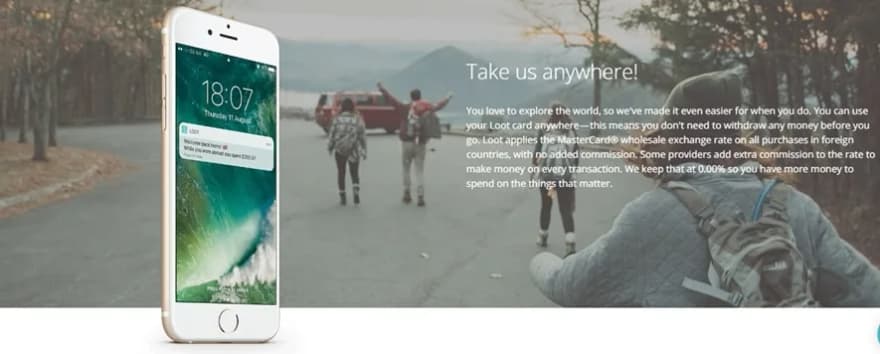
Wer steckt dahinter?
Loot bezeichnet sich selbst gern als „neues Banking-Erlebnis“ und gibt an, wie eine Bank zu sein, nur besser. Tatsächlich handelt es sich allerdings gar nicht um eine Challenger-Bank, sondern um einen mobilen Banking-Dienst.
Loot wurde im Frühjahr 2016 gestartet und ist noch sehr neu auf dem Markt. Den Großteil seiner Finanzierung – genau genommen £1,5 Millionen – erhielt das Unternehmen von Speedinvest. Es nutzte das Geld für einen neuen Markenauftritt und einen Neustart, um die nächste Generation von Bankkunden anzusprechen: die Millennials.
Loot bietet Kunden ein Prepaid-MasterCard-Konto, das mit einer App zur Geldverwaltung verknüpft ist. Wie die meisten anderen Apps von Challenger-Banken ermöglicht sie es Kunden, ihre Ausgaben zu verfolgen und grafisch darzustellen, um einen besseren Einblick in ihre Finanzen zu gewinnen.
Funktionen
– Sofortige Benachrichtigungen
– Funktionen zur Verfolgung von Zielen und Budgets
– Auch im Ausland nutzbar
– Ausgabegewohnheiten anonym mit denen anderer Nutzer vergleichen
– Empfiehlt anhand deiner Ausgaben beliebte Orte in der Nähe, die Angebote oder Prämien bieten
Vorteile
Ein ausgesprochen schöner Markenauftritt. Deine Karte wird dir in einem eigens gestalteten Präsentationsumschlag zugeschickt. Und wenn du die Loot-Community erst einmal kennengelernt hast, ist es fast unmöglich, sich nicht für sie zu begeistern. Wenn du Eindruck machen möchtest, ist das die richtige Bank für dich. Wenn das nur ausreichen würde, um die Nachteile aufzuwiegen!
Außerdem kannst du deine Karte bei Verlust oder Diebstahl einfach über die App sperren und wieder entsperren.
Nachteile
Leider scheint Loot mehr Wert auf einen trendigen Markenauftritt als auf Benutzerfreundlichkeit zu legen. Das Unternehmen ist noch sehr neu auf dem Markt und hat damit die Gelegenheit, all das zu ändern.
Du musst deine Karte per Banküberweisung aufladen – nicht gerade praktisch, wenn du an der Kasse stehst und bezahlen möchtest! Es dauert eine Weile, bis die Überweisung eingeht. Das schmälert den Komfort, den du von einer Bank erwarten würdest, insbesondere im Vergleich mit einigen anderen Wettbewerbern auf diesem Markt.
3. Monzo
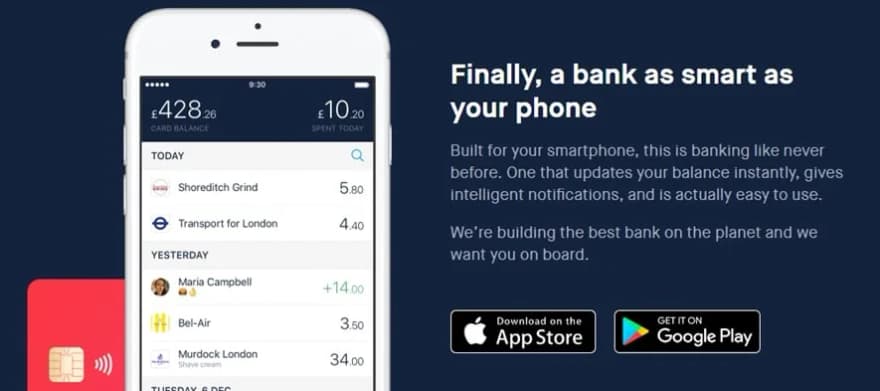
Wer steckt dahinter?
Monzo gehört zu den einflussreichsten Challenger-Banken in der britischen FinTech-Bankenszene. Das Unternehmen hat kürzlich eine Banklizenz erhalten und verfügt damit über deutlich mehr Freiheiten als alle anderen Challenger-Banken in diesem Vergleich.
Monzo bietet Kunden ein Girokonto, kontaktlose Debitkarten und eine mobile Banking-App. Das Unternehmen ist stolz darauf, seine Systeme von Grund auf selbst aufzubauen und dabei Grundlagen zu nutzen, die Google und Amazon geschaffen haben.
Im September 2016 erschien eine Android-Version der App. Zudem hat das Unternehmen eine neue Finanzierungsrunde gesichert, um den Dienst weiterzuentwickeln – das klingt für uns gut!
Funktionen
· Ausgabenbenachrichtigungen in Echtzeit
· Keine Gebühren
· Sofortige Überweisungen
· 24/7-Support
· Kontaktloses Bezahlen
Vorteile
Die Karte funktioniert nur innerhalb einer bestimmten Entfernung zum verknüpften Smartphone. Wenn dir also jemand deine Karte gegen deinen Willen abnimmt, kann er sie nicht verwenden.
Du kannst jeden Monat dein frei verfügbares Budget festlegen und wirst per E-Mail benachrichtigt, wenn du dich deinem Limit näherst oder dein Geld für den Monat zu schnell ausgibst – praktisch, wenn du Sparziele erreichen möchtest.
Nachteile
Auf deiner Karte sind nicht alle üblichen Angaben aufgedruckt. Deshalb kann es leicht zu Problemen kommen, wenn manche Geschäfte besonderen Wert auf die ablesbaren Details legen. Angesichts aller Vorteile ist das ein kleiner Preis.
4. Atom
Wer steckt dahinter?
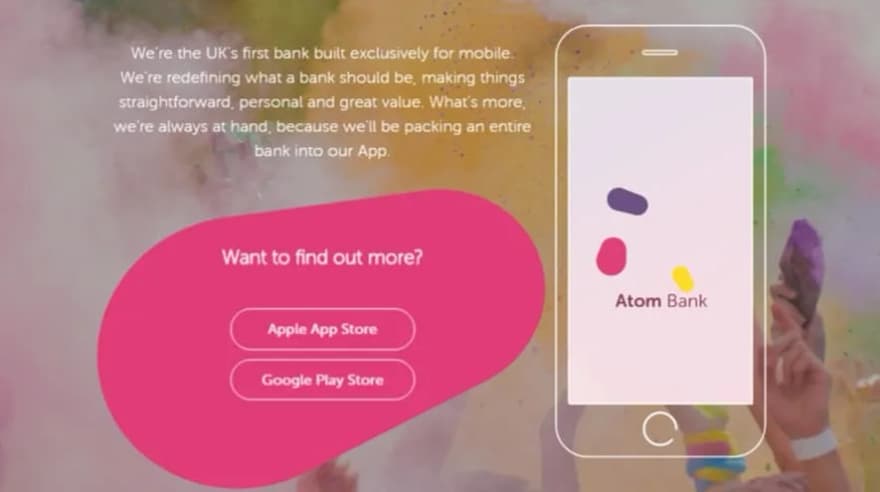
Atom startete im April 2016 in Großbritannien, war zunächst nur auf Einladung zugänglich und gehörte zu den ersten Challenger-Banken auf dem Markt.
Bislang bietet das Unternehmen nur Sparkonten und Funktionen zur Geldverwaltung an. Für das kommende Jahr plant es jedoch Kredite und Immobilienfinanzierungen sowie Privat- und Geschäftskonten. Es lohnt sich also, die Entwicklung zu verfolgen.
Was du sonst noch über Atom wissen solltest? Die Website ist wirklich etwas Besonderes.
Funktionen
– 24/7-Support
– Prognose deiner Zinserträge
– Anmeldung per Gesichts- und Spracherkennung
– Dein eigenes, individuelles Atom-Logo und Personalisierung der App
Vorteile
Du kannst innerhalb weniger Minuten auf deinem Smartphone oder Tablet ein Konto eröffnen und eine Einzahlung vornehmen.
Bei der Anmeldung wird dir außerdem das Gefühl vermittelt, als Individuum wahrgenommen zu werden. Du erhältst deine eigene Farbpalette und dein eigenes Logo.
Nachteile
Girokonten sind noch nicht verfügbar. Du kannst aber ein Sparkonto eröffnen und sofort eine Einzahlung vornehmen. Auch über eine Website kannst du nicht auf dein Banking zugreifen: Derzeit ist es ausschließlich per App verfügbar, und eine Änderung ist nicht geplant.
Weitere Nachteile dieser Bank sind die Sicherheitsfunktionen, über die sich viele Nutzer auf Online-Bewertungsportalen beschweren.
5. Simple
Wer steckt dahinter?
Simple ist eine unserer Challenger-Banken mit Sitz in den USA und entstand aus Frust über klassische Institute mit Filialen.
Nach eigenen Angaben legt das Unternehmen großen Wert darauf, ein Erlebnis für Kunden zu schaffen, und bietet einen gebührenfreien Service an, weil es keine Filialen unterhalten muss.
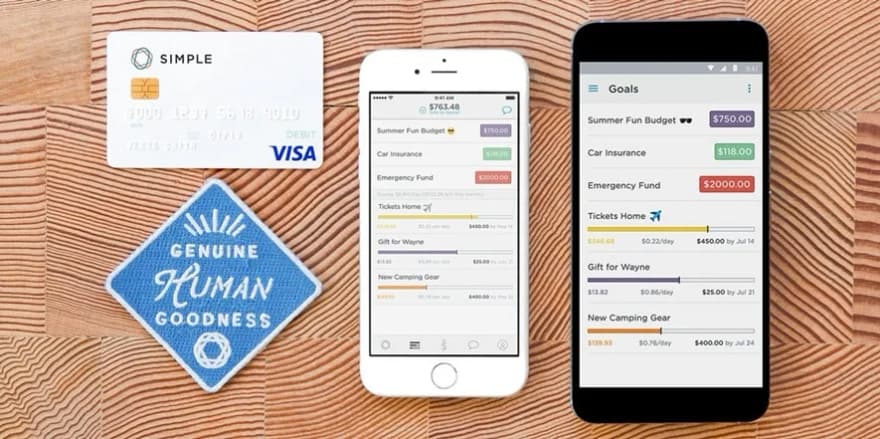
Die Kontoeröffnung dauert wie bei den meisten der hier vorgestellten Banken nur wenige Minuten. Zu deiner App für die Geldverwaltung erhältst du eine schlichte weiße Karte.
Funktionen
– Grafische Darstellung der Ausgaben
– Verfügbare Ausgabenbeträge verhindern, dass du dein Budget überschreitest
– Sparzielfunktion
– Keine Gebühren
Vorteile
Die Funktion „safe-to-spend“ wird als das Highlight von Simple gelobt. Viele Nutzer berichten, dass sie das Sparen unglaublich einfach gemacht hat.
Auch die ansprechende Bankkarte kam gut an. Viele berichten, dass sie sogar darauf angesprochen wurden, wenn sie die Karte zum Bezahlen herausholten.
Nachteile
Da Simple keine Filialen hat, müssen Nutzer Einzahlungen auf dem Postweg vornehmen. Außerdem wurde darauf hingewiesen, dass diese „Challenger-Bank“ eigentlich eine von Bancorp unterstützte App ist und deshalb keine Schecks unterstützt. Das bedeutet, dass deren Abwicklung über die Rechnungszahlungsfunktion im Durchschnitt fünf Tage dauern kann. Nicht gerade „simple“ und definitiv nicht ideal.
6. Moven
Wer steckt dahinter?
Wie Simple ist auch Moven eine amerikanische Challenger-Bank. Nach eigenen Angaben bietet sie digital vernetzten Kunden eine innovative Lösung und erfüllt neue Bedürfnisse, denen eine herkömmliche Bank nicht gerecht werden kann.
Moven arbeitet mit der CBW Bank zusammen, um seine Bankkonten anbieten zu können. Du kannst an Geldautomaten des STAR-Netzwerks Geld abheben und hast damit Zugang zu den so wichtigen Dollars.
Die App steht sowohl für iOS- als auch für Android-Nutzer zum Download bereit.
Funktionen
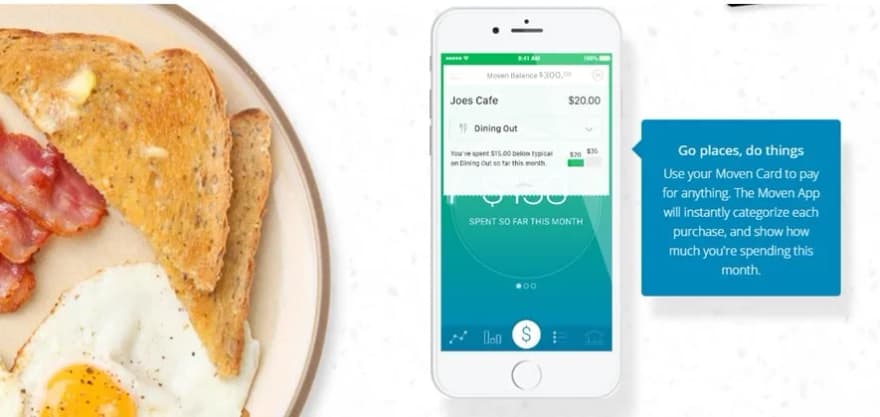
– Automatische Ausgabenanzeige
– Die Funktion Spending Spikes warnt dich, wenn du zu viel ausgibst
– Zahlungen per E-Mail oder SMS
– Bargeld ohne Gebühren abheben
– Ordnet deine Einkäufe Kategorien zu
Vorteile
Die Moven-App bindet externe Bankkonten ein. So erhältst du einen besseren, umfassenderen Überblick über deine Finanzen, statt nur dein Moven-Konto im Blick zu haben.
Deine Ausgaben werden in Wünsche, Notwendiges und Ersparnisse aufgeteilt, sodass du sehen kannst, wohin der Großteil deines Geldes fließt.
Nachteile
Nutzer berichten, dass Einzahlungen von Bargeld und Schecks auf ein Moven-Bankkonto deutlich länger dauern als bei einer herkömmlichen Bank (bis zu 10 Tage). Für die etwas Ungeduldigeren unter uns ist das also keine besonders gute Option.
Das abschließende Urteil
Wie lautet also das abschließende Urteil? Obwohl alle 6 dieser Challenger-Banken einige gemeinsame Funktionen haben, hängt die beste Wahl für dich natürlich davon ab, wo du lebst und was du von deiner Bank erwartest.
Es versteht sich von selbst, dass Nutzer in Europa und Menschen, die häufig reisen, von einem Konto bei N26 profitieren würden. Die reibungslosen und einfachen Überweisungen und Abhebungen in verschiedenen Währungen werden den Umgang mit Finanzen erheblich vereinfachen, und das hohe Maß an Schutz wäre ein großer zusätzlicher Vorteil.
Wenn du im Vereinigten Königreich lebst und ein Girokonto möchtest, wählst du am besten Monzo. Wenn du im Vereinigten Königreich lebst und nur ein Sparkonto möchtest, ist Atom die beste Wahl – zumindest bis das Unternehmen dieses Jahr sein Girokonto auf den Markt bringt.
Wenn du in den USA lebst und dich für Challenger-Banken begeisterst, wirst du kaum ein Start-up finden, das nicht all die Fallstricke der Banken mitbringt, bei denen du derzeit Kunde bist. Moven scheint dank seiner Flexibilität bei der Einbindung mehrerer Konten die beliebtere Wahl zu sein. Wenn du aber nicht 10 Tage auf eine Überweisung warten möchtest, probiere stattdessen Simple aus.
Allen Bedenken zum Trotz scheint die Zukunft des Bankwesens fest zwischen der Technologiewelt und den traditionellen Bankmethoden zu liegen. Vielleicht ist es an der Zeit, dich gründlich zu informieren und darüber nachzudenken, den Schritt zu wagen.
Hinter der Geschichte
Als unser Chefredakteur leitet Daniel unsere Kommentierung zu smarter Technologie.
Alle Artikel von Daniel